
【Top Up醫療保險】公司醫保夠唔夠?一文拆解墊底費玩法與轉工投保攻略 | Epay Cash
💡 文章重點:
-
核心定義:Top Up 醫保即「附加醫療保險」,用於疊加在現有保單(如公司醫保)之上,擴大保障額度。
-
解決痛點:有效填補轉工醫療保險空窗期、應付醫療通脹,並為退休醫療保險規劃鋪路。
-
投保策略:利用「自付費(墊底費)」機制,以現有公司保單抵銷自付費,從而以極低保費換取「全數賠償」的高額醫療保障。
許多打工仔以為擁有公司醫療保險(簡稱公司醫保),便等同獲得全面的健康防護。然而,當真正面對嚴重疾病或大型手術時,往往才發現保單的索償上限見底,最終仍要自掏腰包。到底單靠公司醫保夠唔夠?為了填補保障缺口,額外投保 Top Up 醫療保險成為了近年理財規劃的標準配置。
一、什麼是 Top Up 醫療保險?
Top Up 醫療保險(又稱附加醫療保險),是一種專為「填補現有保障缺口」而設的升級版醫保計劃。
它的運作原理是建基於您現有的保單之上(無論是公司醫保或早期購買保額較低的個人保險)。當您因病入院,而現有保單的賠償額已達上限時,這份 Top Up 保單就會啟動,接力為餘下的醫療費用「埋單」。
🧑💼 專家觀點:
「很多客戶在確診重症時,才驚覺公司的團體醫保只涵蓋最基本的病房費和部分手術費,對於昂貴的標靶藥物或深切治療部開支根本是杯水車薪。Top Up 醫保的存在,就是為了防範這種『因病致貧』的極端風險。」
二、為什麼需要自願醫保 Top Up?拆解 4 大現實醫療保障缺口
千萬別以為現有的保障已萬無一失,以下 4 個常見的現實情況,隨時讓您面臨龐大的財務風險:
1. 轉工、裸辭與試用期的「保障空窗期」
職場生涯中難免經歷轉換跑道,一旦離職,公司的醫療福利即時終止。即使順利跳槽,新公司的 3 至 6 個月試用期內,通常無法立即享有醫療福利。提早配置個人的 Top Up 保險,便能完美填補這段「轉工醫療保險空窗期」。
2. 對抗醫療通脹與及早落實「退休規劃」
隨着醫療通脹不斷加劇,十年前的保額根本難以應付未來的開支。若打算等到退休、失去公司庇蔭時才去考慮退休醫療保險規劃,極可能因年紀大或已有病歷(Pre-existing conditions)而面臨天價保費甚至拒保。趁年輕無病痛時投保,並鎖定「保證續保」條款,才是長遠之計。
3. 避開公司醫保的「細項限額」陷阱
大部分公司醫保對各個項目(如病房費、醫生巡房、麻醉費)設有嚴格的細項限額。市面上的 自願醫保 Top Up 多數提供全數賠償醫療保險功能,讓您徹底擺脫繁瑣的細項限制,只需關注總保額。
4. 追求更全面、高質素的延伸醫療支援
Top Up 醫保能大幅擴展保障版圖,涵蓋基本保單欠缺的項目,如出院後的私家看護、日間手術前後的門診跟進,甚至高昂的非手術癌症治療(如放射治療、免疫治療等)。
三、Top Up 醫保點揀?醫療保險墊底費計算教學
面對市場上眾多選擇,Top Up 醫保邊間好?最具性價比的投保策略,就是善用「自付費(墊底費)」機制。
1. 什麼是自付費(墊底費)?
自付費(Deductible)是指受保人在索償時,必須自行承擔的指定金額。選擇設有自付費的醫保,保費會比「零自付費」的保單平出一大截。
2. 如何利用公司醫保實現個人醫保「零墊底」
秘訣在於理賠順序:您可以先向公司醫保索償,並將這筆賠償額直接用來抵銷 Top Up(補充)醫保的墊底費(自付費),從而輕鬆達到個人「零自費」的全面保障。
實戰算式:公司醫保 + 自付費 Top Up 完美配合
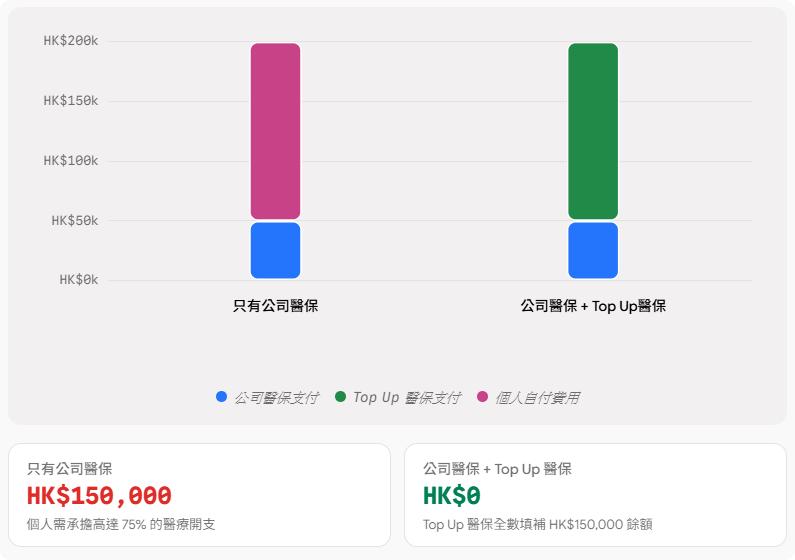
假設受保人因急病入院,總醫療開支為 HK$200,000,而公司醫保上限為 HK$50,000。若受保人額外投保了一份設有 HK$50,000 墊底費的 Top Up 醫保,兩者的自付費用差異如下:
📊 醫療費用負擔比較 (總開支 HK$200,000)
比較「只有公司醫保」與「投保 Top Up 醫保 (設 HK$50,000 墊底費)」的自付費用差異
|
保障配置 |
公司醫保賠償 |
Top Up 醫保賠償 |
最終個人自付費用 |
|
只有公司醫保 |
HK$50,000 |
不適用 |
HK$150,000 |
|
公司醫保 + Top Up 醫保 (設 HK$50,000 墊底費) |
HK$50,000 (剛好全數抵銷墊底費) |
HK$150,000 (承擔墊底費後的餘額) |
HK$0 (零自費) |
重點解析: 在「公司醫保 + Top Up 醫保」的配置下,公司醫保支付的首 5 萬已滿足了 Top Up 保單的墊底費要求,因此剩餘的 15 萬高昂開支便會由 Top Up 保單全數「包底」,完美化解巨大的財務危機。
(註:以上為簡化範例,實際賠償需視乎保單條款及個別項目的最高限額而定。)
四、稅季雙重優勢:善用自願醫保 (VHIS) 作為 Top Up
若您選擇以自願醫保(VHIS)靈活計劃作為您的 Top Up 醫保,除了能加大醫療防護網,更能享有實質的稅務優惠。每名受保人每年最高可作扣稅的保費上限為 HK$8,000。對於正籌劃年度稅務安排的在職人士而言,將 VHIS 配合其他可扣稅產品(如 QDAP、TVC)一併考慮,絕對是極具成本效益的防守型理財配置。
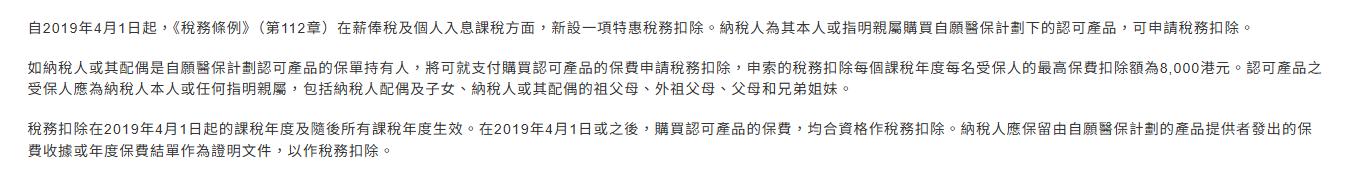
圖片來源:自願醫保計劃-消費者資訊專區-稅務扣除
❓ 關於 Top Up 醫保的常見問題 (FAQ)
Q1: 如果我已經有個人基本醫療保險,還需要買 Top Up 醫保嗎?
視乎您現時的保額是否足夠。如果舊保單只得二、三十萬保額,且設有細項上限,建議可投保一份高墊底費的 Top Up 醫保來預防大型疾病開支。
Q2. 轉工期間如果沒有索償過 Top Up 醫保,是否浪費了保費?
保險的本質是轉移風險。即使沒有索償,您也獲得了轉工期間的安心感,且保留了保單的保證續保權利,避免未來健康狀況改變時被拒絕承保。
💡 總結與資金周轉小貼士
提早為自己建立完善的醫療防護網,善用墊底費的槓桿效應,是保障未來生活質素的明智之舉。
不過現實情況是,即使擁有全面的醫保,大部分私家醫院在入院時仍會要求繳交一筆不菲的「入院按金」;而出院時亦往往需要「先找數,後理賠」,索償程序可能需時數週甚至數月。加上日常生活中隨時出現的交稅、家居維修或其他突發開支,保持個人具備充裕的現金流同樣不可或缺。
如果您正面對突如其來的醫療自費項目,或近期有任何資金周轉的需要,不妨聯絡 Epay Cash。Epay Cash 提供靈活、便捷且具透明度的私人貸款服務,能迅速為您提供備用資金,助您輕鬆度過短暫的資金空窗期。讓您無後顧之憂,專注迎接生活與職場上的挑戰!立即申請💰
免責聲明:本文內容僅供參考,不構成保險產品推薦或專業理財建議,投保前應參閱實際保單條款並諮詢專業顧問;借貸前請務必衡量個人還款能力。忠告:借錢梗要還,咪俾錢中介
申請貸款

